Satujuang.com – Mengetahui rahasia mengatur keuangan keluarga secara cerdas merupakan langkah krusial untuk memastikan kesejahteraan masa depan tanpa harus merasa tersiksa setiap kali akhir bulan tiba.
Kebutuhan hidup yang terus meningkat seiring inflasi sering kali tidak sebanding dengan kenaikan pendapatan tetap bulanan.
Kondisi ini menuntut setiap pasangan suami istri untuk memiliki strategi finansial yang solid agar terhindar dari krisis ekonomi rumah tangga.
Banyak keluarga kelas menengah yang merasa gajinya selalu habis tak bersisa, bahkan terpaksa berutang untuk menutupi kebutuhan dasar.
Padahal, akar permasalahannya jarang terletak pada nominal gaji yang terlalu kecil, melainkan pada kebiasaan pengelolaan arus kas yang salah kaprah.
Dengan menerapkan kedisiplinan dan pencatatan yang sistematis, berapapun pemasukan keluarga dapat dikelola secara optimal.
Mengapa Perencanaan Finansial Keluarga Sering Gagal?
Kegagalan finansial di tingkat rumah tangga umumnya dipicu oleh ketiadaan anggaran tertulis. Banyak orang hanya mengira-ngira pengeluaran mereka di dalam kepala tanpa mencatatnya secara terperinci.
Ketika tidak ada batas pengeluaran yang jelas, uang cenderung menguap untuk hal-hal kecil yang sebenarnya tidak mendesak, seperti jajan di luar atau belanja impulsif.
Selain itu, gaya hidup yang dipaksakan untuk mengikuti tren sosial juga menjadi biang kerok hancurnya keuangan keluarga.
Membeli barang-barang bermerek dengan cara mencicil hanya demi status sosial pada akhirnya akan menjerat keluarga dalam jurang utang berbunga tinggi yang sulit dilunasi.
Metode Pembagian Gaji yang Terbukti Efektif
Untuk memulai kebiasaan sehat secara finansial, terapkan metode alokasi dana 50/30/20 segera setelah gaji masuk ke rekening.
Metode ini sangat ramah bagi pemula dan mudah disesuaikan dengan kondisi setiap keluarga.
Pertama, alokasikan maksimal 50 persen dari total pendapatan untuk kebutuhan primer (kewajiban). Pos ini mencakup biaya makan sehari-hari, tagihan listrik dan air, biaya pendidikan anak, belanja dapur, serta cicilan utang atau KPR jika ada. Kebutuhan primer adalah pengeluaran yang tidak bisa ditunda atau dihilangkan.
Kedua, batasi pengeluaran untuk keinginan (gaya hidup) maksimal 30 persen. Dana ini bisa digunakan untuk makan di restoran sesekali, rekreasi akhir pekan, membeli pakaian baru, atau berlangganan layanan hiburan digital. Jika pos kebutuhan primer membengkak, Anda wajib memotong anggaran di pos keinginan ini terlebih dahulu.
Ketiga, sisihkan minimal 20 persen di awal untuk tabungan dan investasi. Jangan pernah menabung dari uang sisa belanja, karena uang tersebut hampir pasti tidak akan pernah bersisa. Pindahkan dana 20 persen ini ke rekening terpisah yang tidak terhubung dengan kartu ATM harian agar tidak mudah terpakai.
Langkah Praktis Menyehatkan Arus Kas Bulanan
Setelah memahami metode alokasinya, terapkan langkah-langkah teknis berikut untuk menjaga agar pengeluaran tidak melampaui batas anggaran yang telah ditetapkan:
Catat Setiap Rupiah yang Keluar
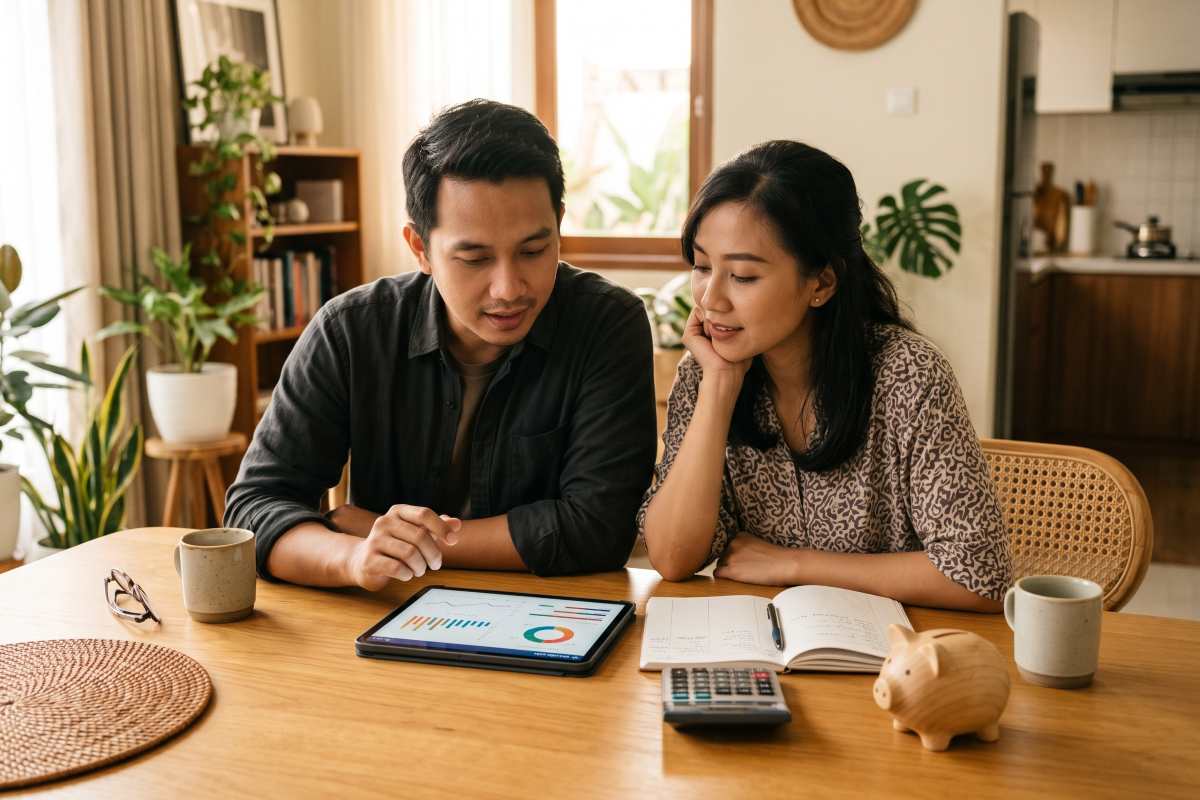
Gunakan aplikasi pencatat keuangan di ponsel cerdas atau siapkan buku kas kecil. Catat setiap transaksi sekecil apa pun, termasuk biaya parkir atau jajan anak. Evaluasi catatan ini setiap akhir pekan untuk mengetahui ke mana larinya uang Anda paling banyak.
Bangun Dana Darurat Sebelum Berinvestasi
Sebelum memikirkan investasi instrumen saham atau emas, pastikan keluarga memiliki dana darurat yang setara dengan tiga hingga enam bulan pengeluaran rutin. Dana ini berfungsi sebagai bantalan penyelamat jika pencari nafkah utama mendadak kehilangan pekerjaan atau ada anggota keluarga yang sakit keras.
Hindari Jebakan Utang Konsumtif
Singkirkan fasilitas pembayaran tunda (paylater) dan kartu kredit jika Anda belum bisa mengendalikan nafsu belanja. Utang hanya boleh dilakukan untuk aset produktif atau barang yang nilainya naik, seperti kredit pemilikan rumah. Jika sudah terlanjur memiliki utang konsumtif, fokuslah untuk melunasinya dengan metode bola salju (snowball effect).
Terapkan Gaya Hidup Frugal Living
Frugal living bukan berarti hidup pelit, melainkan hidup penuh kesadaran dalam membelanjakan uang. Belilah barang berdasarkan fungsinya, bukan mereknya. Biasakan memasak makanan sendiri di rumah sebagai bentuk penghematan sekaligus menjaga kebersihan asupan keluarga.
Keterbukaan dengan Pasangan
Kejujuran adalah fondasi finansial rumah tangga. Selalu diskusikan rencana pembelian barang-barang besar dengan pasangan.
Jangan pernah menyembunyikan utang atau tagihan rahasia yang dapat memicu pertengkaran hebat dan hilangnya rasa saling percaya di kemudian hari.
Mengelola keuangan keluarga memang membutuhkan latihan dan komitmen yang kuat dari kedua belah pihak.
Namun, begitu kebiasaan baik ini terbentuk, Anda akan merasakan ketenangan pikiran yang luar biasa karena masa depan keluarga telah terlindungi secara finansial.